
介護費用は老後生活における最大の支出項目です。
老後の資金計画に介護費用が含まれていないのは、子育て費用に教育資金が含まれていないのと同じです。更に、ここに医療費が加算されます。医療費もこれからどんどん上がります。若年層とは違い、高齢期の医療は「病気やケガをした時」という臨時の支出ではなく、毎月必要となる固定費だからです。
そう考えると、同程度の収入・支出の高齢夫婦がいたとしても、要介護になれば、この2000万円程度の貯蓄額では、とても足りないということがわかるでしょう。
更に、ここにはもう一つ、大きな課題があります。
第一節で述べたように、これから高齢者介護・医療制度は大きく変わるからです。
住民税・固定資産税、第一号介護保険料・後期高齢者医療保険料の値上げ
一つ目は、住民税や介護保険料、後期高齢者医療保険の値上げです。
介護保険制度の財政負担割合を円グラフにしたものが、下の円グラフです。
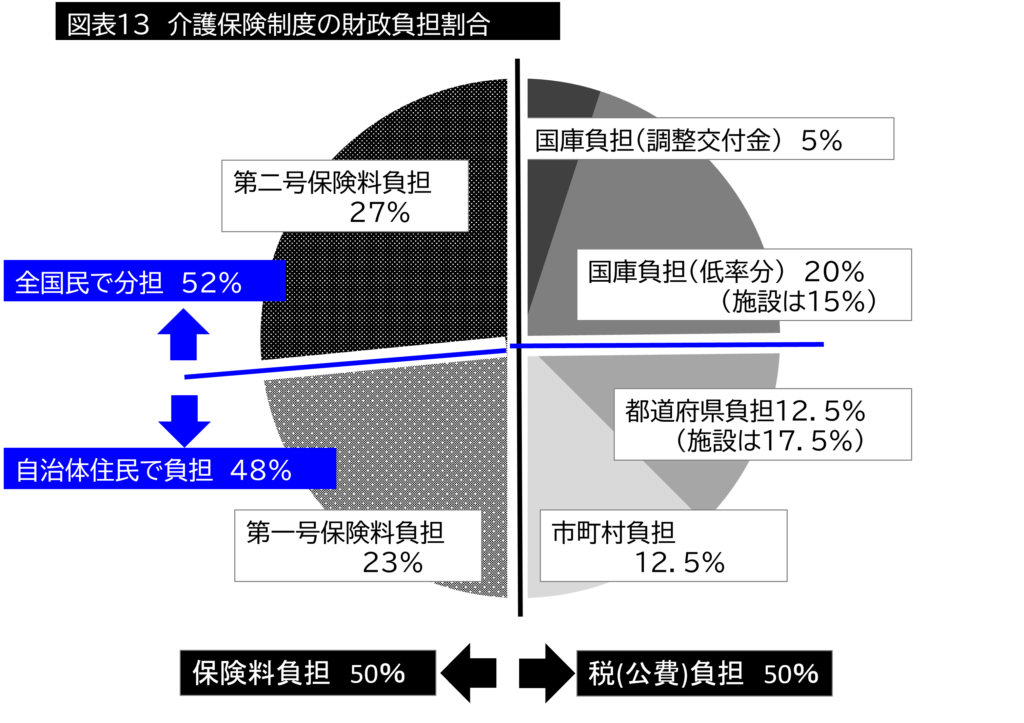
このグラフを左右に分割すると保険料負担五割、税負担五割に分かれています。
もう一つの視点は上下の分割です。上部の国庫負担と第二号保険者負担(40歳~64歳)は、全国民で分担している部分(52%)で、下の都道府県・市町村負担、第一号保険料(65歳以上)は、その地域で暮らしている都道府県・市町村の住民だけで負担している部分です(48%)。
いま、消費税の減税や保険料負担の軽減が叫ばれていますが、全国民で負担している上の部分です。言い換えると「勤労世代の税金、保険料」と行ってよく、これらが上がり続けると、勤労世代、特に子育て世代を直撃し、経済成長の足かせになるからです。
しかし、下部右の住民税・固定資産税は、住民が少なくなると、比例して減少していきます。住民サービス、特に、これから激増する介護費用を賄うには増税は避けられません。
同様に高齢者が負担している、下部左の介護保険の第一号保険料も上がります。2024年度から2026年度までの全国平均は6225円ですが、2040年には平均で一万円を超えます。今でも市町村によって3倍近い格差が生まれており、最高では二万円に近づくと言われています。
この財政負担の仕組みは、後期高齢者医療制度もほぼ同じです。
消費税や健康保険料、第二号介護保険料が下がったとしても、高齢者の負担する第一号介護保険料、後期高齢者医療保険料、それぞれの市町村で徴収される市民税、固定資産税は、平均的な年金収入の世帯で、今より月額二万円程度は上がると試算されています。
自己負担割合の増加
二つ目は、医療や介護を受けた時の自己負担です。
現在の介護保険の自己負担は、前年度収入によって、一割~三割とその負担割合が決められています。しかし、高齢者は退職金などによって、数千万円~数億円の金融資産を持っていても、収入は年金に限られるため、「低収入高資産」という人も少なくありません。
そのため、社会保障費削減、応能負担の観点から、高齢者の医療介護の自己負担割合は、金融資産(預貯金・株式)も合わせて検討すべきではないかという声が上がっています。
これは、すでに特養ホームなどの介護保険施設の一部に導入されています。
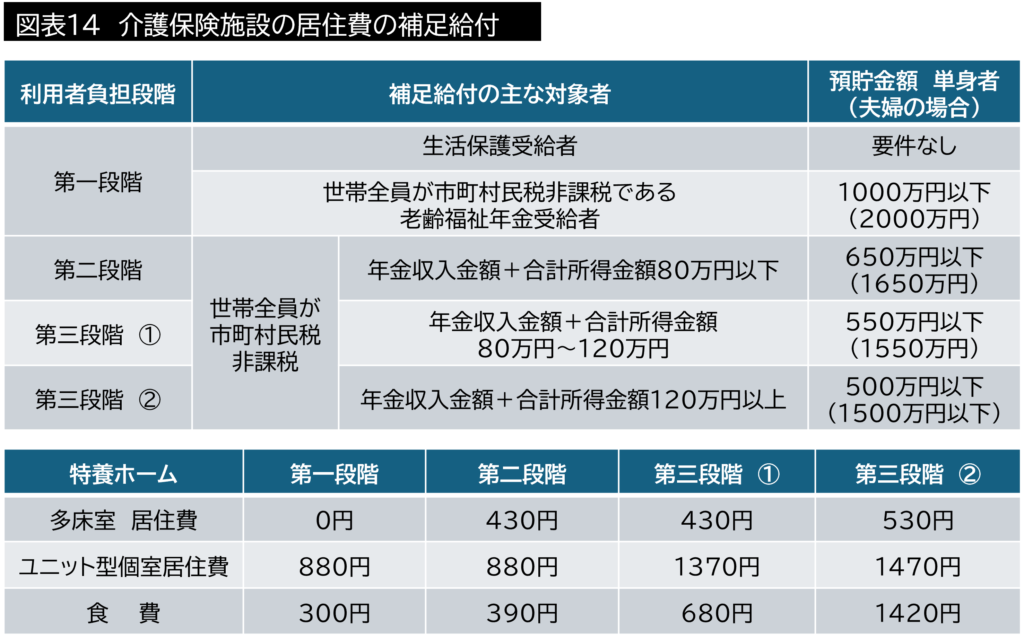
特養ホームなどの介護保険施設の居住費や食費は原則自己負担ですが、低取得者対策として補足給付が行われています。2015年までは、前年度収入に応じて補足給付が行われていましたが、現在は、図表のように金融資産もその算定要件に含まれており、単身者で500万円以上、夫婦で1500万円以上の金融資産がある高齢者は補足給付の対象から外れます。
同様に、介護保険、後期高齢者医療制度の自己負担割合も、この「前年度収入+金融資産」方式が導入されると考えられています。つまり、前年度の所得金額に関わらず、一定額以上の預貯金がある場合、二割負担、三割負担になるということです。これは、後期高齢者医療制度も同じで、自己負担割合の算定だけでなく、入院時の食事代などにも拡大されていくと考えられます。
マイナンバー制度による負担限度額の細分化
この自己負担の増加と合わせて不可欠になるのが負担限度額の細分化です。
国会では所得税をめぐる「103万円の壁」の引き上げが議論になりましたが、それ以外にも現在の税負担、医療介護負担には、「〇〇万円の壁」と呼ばれるものがたくさんあります。
介護保険の自己負担は、独居高齢者の場合、「年金収入+その他の合計所得」が280万円以上になると二割負担、340万円を超えると三割負担となります。同様に、後期高齢者医療保険の自己負担は、同収入・所得が200万円以上は二割負担、383万円以上が三割負担です。
しかし、このような高い壁をつくると、その壁をわずかに超えただけで、自己負担が年間30万円~40万円、増えることになります。この不合理を調整するために、介護保険では「高額介護サービス費」、健康保険では「高額療養費」の制度があり、更には、先に述べた世帯単位での「高額介護合算療養費制度」や確定申告による所得税還付などがありますが、それぞれに複雑で、その申請だけでなく、行政手続きにも手間や費用がかかり、そこにも「〇〇万円の壁があるなど、あまりにアナログで非効率、不公平で不親切な制度です。
これらの縦割り制度で生まれた矛盾をなくすには、マイナンバー制度による収入、金融資産、社会保障制度の一元管理が不可欠です。それによって、それぞれ個別に、毎年申請しなくても、負担超過分は窓口で支払わずに済むシステムが可能です。合わせて、将来的には現在のような「一割~三割負担」といった利用者負担方式ではなく、負担能力に合わせた制度になっていくと考えられます。
特養ホームなど介護保険施設への長期入所への負担増加
もう一つは、介護保険施設の入所者の負担増加です。
本来、特養ホームは介護保険のサービスだけでは対応できない「要福祉」の高齢者の住まいであり、老健施設は入院から自宅へ戻るために3か月~6か月程度、リハビリや生活相談を行うためのミドルステイと呼ばれる中間施設です。しかし、現在、どちらも長期入所(終の棲家)が中心となり、その役割・機能は「高齢者住宅」と変わらなくなっています。
ただ、これらの介護保険施設は、高額の補助金や税制優遇、介護報酬等により、同程度のサービスを提供する民間の介護付有料老人ホームの半額程度(多床室でも9万円程度、個室でも15万円程度)で利用できることから、「運良く、長期入居の特養ホーム・老健施設に入れた人はラッキー」という制度矛盾、不公平感を産んでおり、それが社会保障財政悪化の一因にもなっています。
更には、激増した高齢者住宅や特養ホームに空所ができる一方で、在宅介護を支えるショートステイやミドルステイが不足するという課題も生まれています。
そのため将来的には、これら特養ホーム、老健施設の長期入所の高齢者に対しては、民間の高齢者住宅と同程度の負担(多床室でも20万円程度、個室では25万円程度)(減額がない場合)を求められるようになると考えられています。
高齢者にとっては、自己負担の値上げは厳しい話ですが、述べたように、これ以上、保険料負担や税負担を後世に付け回すことはできません。自己負担の増加や高齢者保険料の値上げが正しいと思っているわけではありませんが、政策的な主義主張を超えて、「払える人には払ってもらう」となるのは、やむを得ないことなのです。
いつ値上げになるのかは、政治的な判断なので、確定的なことは言えませんが、少なくとも「値上げになる可能性が高い」と考えて、その心構え・準備をすることが必要です。





この記事へのコメントはありません。