
高齢期の最大の支出項目は、医療介護費用です。
「お金がどのくらいあれば、老後は安心なのか」「どのくらい介護費用を準備しておけばよいか」という議論をよく目にしますが、日本では「お金がなければ最低限の介護・医療も受けられない」という話ではありません。また、前節で述べたように、高齢者介護・医療の制度は大きく変わるため、現行制度で、その費用を試算することにも意味はありません。
ここでは、老後のお金と介護について、お話しします。
「老後二〇〇〇万円問題」とはなにか
「老後資金2000万円問題」とは、金融庁のワーキンググループ(2017年の総務省の家計調査資料)で使われた資料を土台としたものです。簡単に言えば、「高齢者の投資をもっと促そう」と言う金融庁の資料です。その中で「高齢夫婦世帯が平均的な公的年金だけでは、老後30年で2000万円が不足する」と試算した資料が意図的にマスコミに流され、ワイドショーや週刊誌、新聞などでも大きく取り上げられ、大騒ぎになりました。
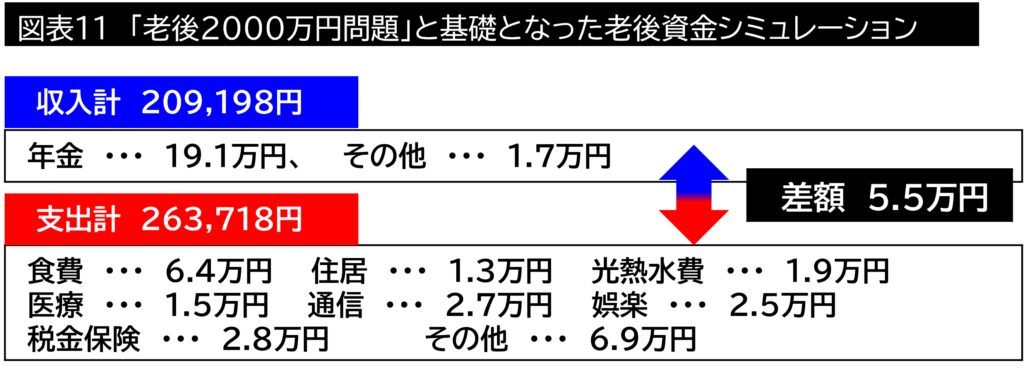
その内容を、簡単におさらいしておきましょぅ。
モデルケースは、夫65歳、妻60歳です。
年金は二人合わせて月額20万円弱。「国民年金+厚生年金」の14万円、「国民年金」の5万円は、それぞれ厚生年金や国民年金の受給者の平均額です。その他収入は1.7万円ということから、夫婦ともに、現在は働いていないということになります。
一方の支出を見ると住居費は1.3万円です。所有する戸建て住宅に住んでおりローンの支払いも終わっていることがわかります。賃貸住宅や分譲マンションでは家賃や管理費が必要になるからです。
この収入合計が20.9万円、支出合計は26.4万円となり、毎月約5.5万円の差額が発生します。これを20年で計算すると1320万円。30年で計算すると1980万円。つまり、夫が95歳、妻が90歳まで生きると考えると、「約2000万円が不足する(もしくは貯蓄が必要)」というシミュレーションです。
総務省の家計調査年報(2024年)によると、65歳以上の世帯の金融資産の貯蓄額の平均は2509万円ですが、中央値では1658万円、500万円以下という人も二割に上ります。
ワイドショーでは、「2000万円以下の人はどうすれば良いのか」という悲観論から始まり、識者が、「あくまでも、これは平均値であり、働き方や暮らし方によって大きく変わる」という当たり前の結論に落ち着かせるという流れでした。
わたしもファイナンシャルプランナーの資格を持っていますが、これはシミュレーションとも言えないものです。どちらかが先に亡くなれば年金額は改定されますし、住宅ローンが残っている、車を持っている/持っていないなど個人の生計だけでなく、この先、インフレ、デフレになるのかによっても試算内容は変化します。
騒がれすぎたと反省したのか、2024年の総務省の家計調査では、「働く女性が増えた」とモデルケースの年金収入が増やされた結果、収支差額は1238万円に減っています。
つまり、そもそもこれは「老後には平均2000万円の貯蓄が必要だ」というものではなく、モデルケースをもとに、「年金はもう少し多いけれど、食費はかかってるね」「通信費はここまでかかっていないよね」「家の屋根をそろそろ修理しないといけないから、その費用は必要かな」「働ける間は、仕事をした方がいいね」「資産運用も考えないと…」など、それぞれの家族で老後資金について話し合うというのが、「老後2000万円問題」の正しいとらえ方です。
地域にもよりますが、持ち家があれば夫婦で月額二〇万円の収入で生活することは十分に可能です。
ただ、このモデルケースの試算には、致命的な欠陥があります。
それは、高齢期の最大の支出項目である介護費用が全く算定されていないということです。
介護にかかる費用はどのくらい必要なのか
生命保険文化センターの調査(2025年度)によると、高齢者が要介護になった場合、トイレに手すりをつけたり、玄関をバリアフリーにするなどの住宅改修などの初期費用の平均が47万円。月々の介護費用は在宅介護の場合、介護サービスの自己負担やおむつ代などを含め、月々5.3万円、特養ホームなどの施設介護を選択した場合は13.8万円、介護の平均期間は、4年7か月(55か月)となっています。
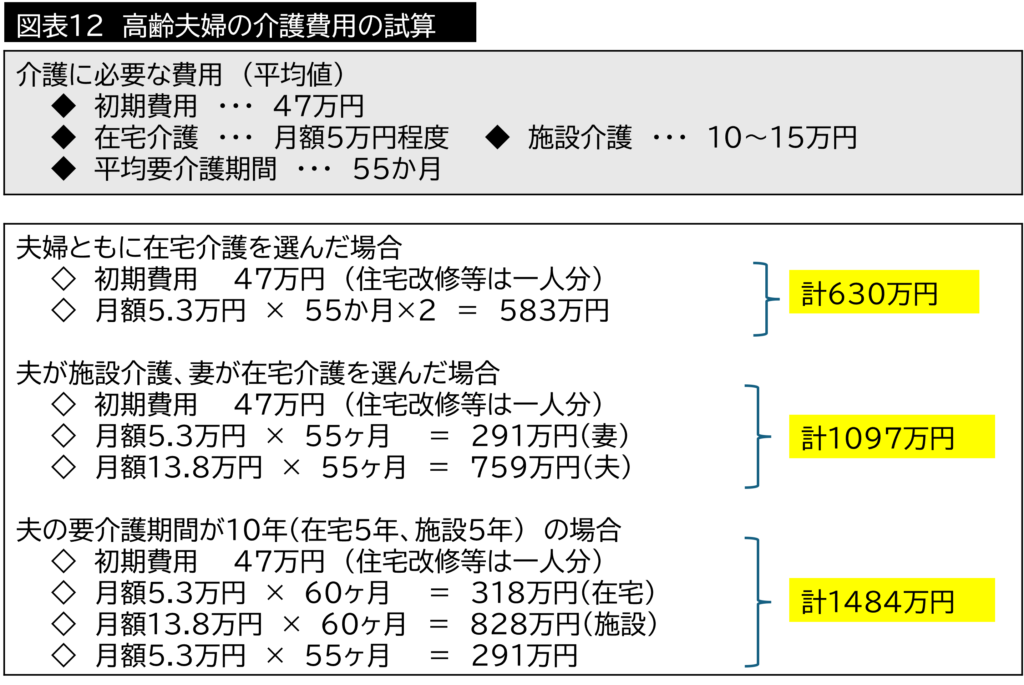
これを基に計算すると、モデルケースの場合、夫婦どちらも在宅介護を選んだとしても、一人当たり320万円、二人で約630万円かかる計算となります。
施設介護を選択すると、介護サービスの自己負担や居住費、食費などで、月額の自己負担は13.8万円に跳ね上がります。特養ホームの場合、低所得者に対する減額制度がありますが、この夫婦世帯の年金収入の場合、その対象ではありません。夫が重度要介護となり特養ホームに入ると、759万円、妻が在宅介護を選んでも、合わせて約1100万円です。
また、この要介護期間の55ヶ月というのは、あくまでも平均値であり、10年以上という人も、全体の15%に上ります。夫の要介護期間が10年 (内、在宅介護5年、施設介護5年)、妻(在宅介護5年)としてシミュレーションすると合わせて約1500万円。どちらも10年介護となると介護費用だけで、2000万円を超えます。また、この施設介護の13.8万円は、老人福祉施設である特養ホームに入所できた場合であり、これが介護付有料老人ホームになれば、ブラス月額10万円以上、五年で更に600万円、10年で1200万円が加算されることになります。
平均値で見ても、これだけのお金がかかるのです。
わたしは、この「老後2000万円問題」の報道を否定的に捉えているわけではありません。多くの人が、老後資金について興味をもつことは大切なことだからです。
ただ、この騒ぎで気になったのは、「高額医療・高額介護合算療養費制度」があるので、医療介護費用は最低限、その分だけ蓄えておけばよいという間違った報道です。
これは同一世帯で一年間に支払った医療費と介護費の自己負担額を合算し、その合計額が上限額を超えた場合に、超えた分が払い戻される制度です。70歳以上の世帯で一般所得者(年収が156万円~370万円)の場合、その上限額は56万円です。そのため年間56万円、平均要介護期間が5年として、医療介護費用は280万円(56万円×5年)をめどに貯蓄すればよいという説明です。
この制度があることは事実ですが、とらえ方が根本的に違います。
一つは、これはあくまで介護保険・医療保険の自己負担が対象であり、介護費用とは別だということ。在宅介護の場合、月々の介護費用は5.3万円ですが、この中で介護保険の自己負担分は半分程度で、紙おむつや使い捨て手袋などそれ以外のものが必要になります。嚥下機能の低下や糖尿病などで特別な食事が必要なる場合、その費用も別途かかります。施設介護も同じです。特養ホームでも15万円、介護付有料老人ホームが25万円程度の費用がかかりますが、この中で、対象となる介護保険の自己負担は2万円~3万円程度です。
もう一つの間違いは、この上限額56万円は世帯合算だということです。
この「5年で280万円」という計算は、二人同時に「要介護」になって、二人同時に亡くなるということが前提ですが、その可能性はかなり低いです。このモデルケースでも、夫65歳、妻60歳ですから、その介護期間は重複しないと考えた方がよいでしょう。「高額医療・高額介護合算療養費制度があるので、その分だけ貯蓄しておけば大丈夫」というわけにはいかないのです。
介護が必要になれば、思いのほか、お金がかかるということがわかるでしょう。
つまり、老後資金は「いつ要介護になるのか」によって、大きく変わるのです。







この記事へのコメントはありません。